ADDRESS
Jl. Reformasi No.14 Pulogebang
Jakarta Timur
CONTACT US
Bangun Rumah Tanpa DP, Apakah Sebuah Solusi yang Tepat?
Memiliki rumah sendiri merupakan impian hampir setiap keluarga. Namun, tingginya biaya pembangunan sering menjadi kendala utama yang membuat banyak orang menunda mewujudkan impian tersebut. Dalam beberapa tahun terakhir, muncul berbagai penawaran menarik dari pengembang, kontraktor rumah, maupun lembaga pembiayaan yang menawarkan program bangun rumah tanpa DP (Down Payment).
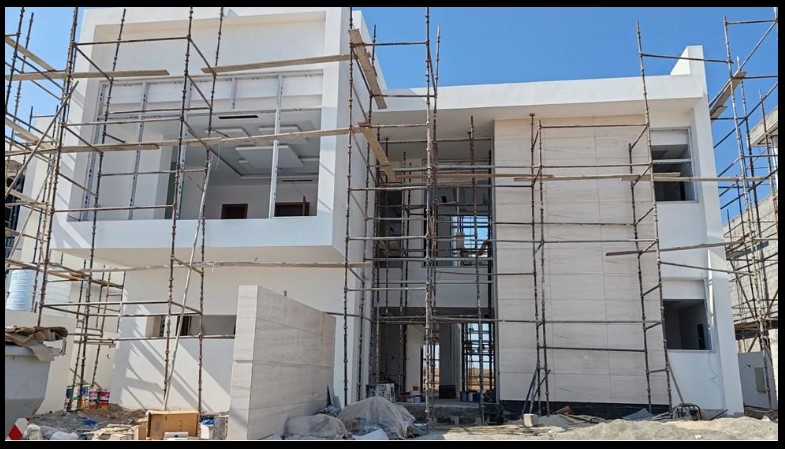
Program bangun rumah tanpa DP.
Sekilas, konsep bangun rumah tanpa DP terdengar sangat menguntungkan. Calon pemilik rumah dapat memulai pembangunan tanpa harus mengumpulkan uang muka yang besar terlebih dahulu. Namun, sebelum memutuskan mengikuti program tersebut, penting untuk memahami secara menyeluruh bagaimana sistemnya bekerja, apa saja keuntungannya, serta risiko yang mungkin muncul di kemudian hari.
Apa Itu Program Bangun Rumah Tanpa DP?
Program bangun rumah tanpa DP adalah skema pembiayaan yang memungkinkan pembangunan rumah dimulai tanpa pembayaran uang muka dalam jumlah besar seperti pada sistem pembiayaan konvensional.
Biasanya program ini melibatkan beberapa pihak seperti:
- Kontraktor pembangunan.
- Pengembang properti.
- Bank atau lembaga pembiayaan.
- Investor atau lembaga keuangan tertentu.
Tujuannya adalah membantu masyarakat memulai pembangunan rumah meskipun dana awal yang dimiliki terbatas.
Mengapa Program Tanpa DP Banyak Diminati?
Banyak calon pemilik rumah tertarik dengan program ini karena menawarkan kemudahan yang sulit diperoleh melalui sistem konvensional.
- Tidak perlu menyiapkan dana besar di awal.
- Pembangunan rumah dapat dimulai lebih cepat.
- Cocok bagi pasangan muda.
- Membantu menghadapi kenaikan harga material bangunan.
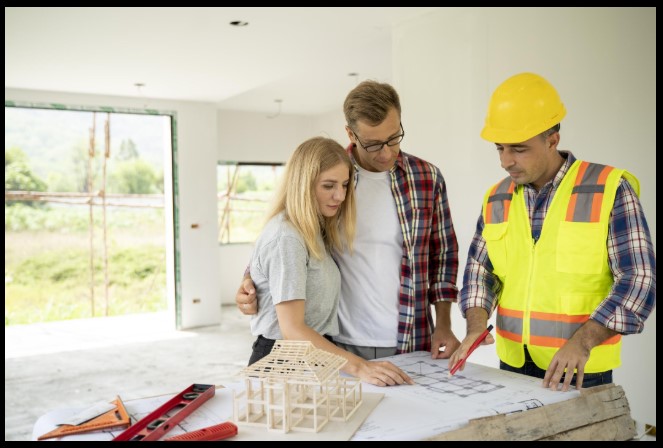
Perencanaan pembangunan rumah.
Keuntungan Bangun Rumah Tanpa DP
1. Mewujudkan Rumah Lebih Cepat
Daripada menunggu bertahun-tahun untuk mengumpulkan uang muka, pembangunan dapat segera dimulai sehingga rumah bisa lebih cepat ditempati.
2. Menghindari Kenaikan Harga Material
Harga material bangunan cenderung mengalami kenaikan setiap tahun. Memulai pembangunan lebih awal dapat membantu mengurangi dampak inflasi biaya konstruksi.
3. Memanfaatkan Penghasilan yang Stabil
Bagi mereka yang memiliki pendapatan tetap namun tabungan terbatas, program ini dapat menjadi alternatif untuk mempercepat pembangunan.
4. Dana Darurat Tetap Tersedia
Karena tidak mengeluarkan dana besar di awal, sebagian dana dapat tetap disimpan sebagai cadangan darurat keluarga.
Memahami Sumber Pembiayaan
Sebelum mengikuti program tanpa DP, penting memahami sumber dana yang digunakan untuk membiayai pembangunan.
- Kredit konstruksi dari bank.
- Pembiayaan syariah.
- Program cicilan kontraktor.
- Kerja sama investor.
Setiap sistem memiliki aturan dan konsekuensi yang berbeda sehingga perlu dipahami dengan baik.
Apakah Benar-Benar Tanpa DP?
Banyak program yang dipasarkan sebagai "tanpa DP", namun dalam praktiknya tetap memerlukan biaya awal tertentu.
- Biaya administrasi.
- Biaya survei.
- Biaya akad.
- Biaya pengurusan dokumen.
Risiko Cicilan yang Lebih Besar
Karena tidak ada uang muka yang dibayarkan, jumlah pembiayaan biasanya menjadi lebih besar.
- Cicilan bulanan lebih tinggi.
- Total pembayaran meningkat.
- Beban keuangan jangka panjang bertambah.
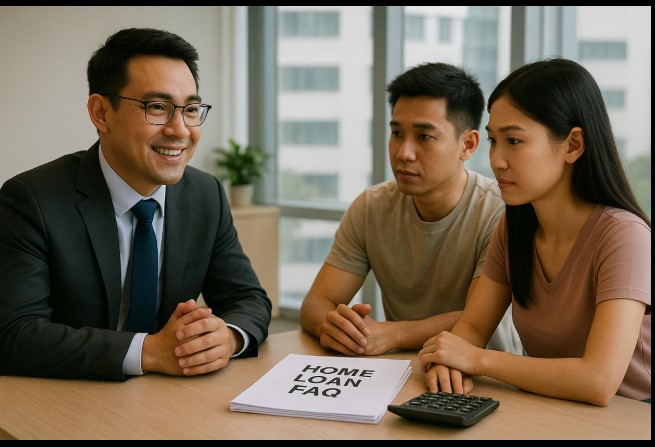
Perencanaan keuangan rumah.
Pentingnya Menghitung Rasio Keuangan
Idealnya, cicilan rumah tidak melebihi 30–35% dari penghasilan bulanan agar kondisi keuangan tetap sehat.
- Risiko gagal bayar lebih rendah.
- Masih tersedia dana darurat.
- Kebutuhan keluarga tetap terpenuhi.
- Kondisi finansial lebih stabil.
Perhatikan Reputasi Penyedia Program
Jangan hanya tergiur promosi tanpa DP. Pastikan penyedia program memiliki reputasi yang baik.
- Memiliki legalitas jelas.
- Portofolio proyek yang baik.
- Testimoni pelanggan positif.
- Kontrak yang transparan.
Membaca Kontrak dengan Teliti
Kontrak merupakan dokumen penting yang mengatur seluruh hak dan kewajiban para pihak.
- Nilai pembiayaan.
- Besar cicilan.
- Jangka waktu pembayaran.
- Denda keterlambatan.
- Ketentuan pembatalan.
Bangun Rumah Tanpa DP Cocok untuk Siapa?
Program ini biasanya lebih sesuai untuk:
- Karyawan dengan penghasilan tetap.
- Profesional dengan cash flow stabil.
- Pasangan muda yang baru membangun keluarga.
- Pemilik usaha dengan pendapatan yang relatif konsisten.
Kapan Sebaiknya Tidak Mengambil Program Ini?
Ada beberapa kondisi yang membuat program tanpa DP kurang disarankan.
- Penghasilan belum stabil.
- Sudah memiliki banyak cicilan.
- Dana darurat belum tersedia.
- Rasio utang terlalu tinggi.
Alternatif Selain Bangun Rumah Tanpa DP
Rumah Tumbuh
Membangun rumah secara bertahap sesuai kemampuan finansial.
Menabung Dana Awal
Mengumpulkan sebagian biaya pembangunan sebelum memulai proyek.
Membangun Bertahap
Memprioritaskan ruang utama terlebih dahulu sebelum pengembangan berikutnya.
Konsep rumah tumbuh.
Peran Arsitek dan Perencana Keuangan
Keputusan membangun rumah tidak hanya berkaitan dengan desain, tetapi juga strategi pengelolaan keuangan.
- Menyesuaikan desain dengan anggaran.
- Mengoptimalkan biaya pembangunan.
- Membantu membuat konsep rumah tumbuh.
- Menganalisis kemampuan pembayaran.
Perbandingan Bangun Rumah dengan dan Tanpa DP
| Aspek | Tanpa DP | Dengan DP |
|---|---|---|
| Dana Awal | Lebih ringan | Lebih besar |
| Cicilan Bulanan | Lebih tinggi | Lebih rendah |
| Total Pembayaran | Lebih besar | Lebih efisien |
| Risiko Finansial | Lebih tinggi | Lebih rendah |
| Kecepatan Memulai Proyek | Lebih cepat | Menunggu dana terkumpul |
| Fleksibilitas Keuangan | Lebih terbatas | Lebih baik |
Tips Sebelum Mengambil Program Bangun Rumah Tanpa DP
- Hitung kemampuan finansial secara realistis.
- Pastikan memiliki dana darurat.
- Pelajari kontrak secara menyeluruh.
- Bandingkan beberapa penyedia program.
- Konsultasikan dengan ahli jika diperlukan.
- Hindari cicilan yang melebihi kemampuan.
Kesimpulan
Bangun rumah tanpa DP dapat menjadi solusi menarik bagi masyarakat yang ingin segera memiliki hunian tanpa harus menyediakan dana besar di awal. Program ini mampu mempercepat pembangunan dan membantu menghadapi kenaikan biaya konstruksi.
Namun, solusi ini tidak selalu cocok untuk semua orang. Risiko cicilan yang lebih besar dan total biaya pembiayaan yang lebih tinggi harus dipertimbangkan secara matang. Dengan perencanaan yang baik, analisis keuangan yang realistis, dan pemilihan penyedia program yang terpercaya, rumah impian dapat terwujud tanpa mengorbankan stabilitas keuangan keluarga di masa depan.